
在数字时代的信息洪流中,传统的单一支付方式已经逐渐无法满足消费者多样化的支付需求。随着科技的发展和消费需求的提升,「聚合支付」这一概念应运而生,为商家提供了便捷高效的支付解决方案。
聚合支付系统的出现就像一把万能钥匙,可以轻松解决多种支付方式之间的兼容问题。不同于传统的一对一支付形式,聚合支付通过一种技术方式整合了市场上诸多主流的支付平台与工具,包括但不限于支付宝、微信支付以及银联等。这样一来,在一个统一且简洁的操作界面下,顾客就能自由选择自己习惯或偏好使用的支付手段进行支付。
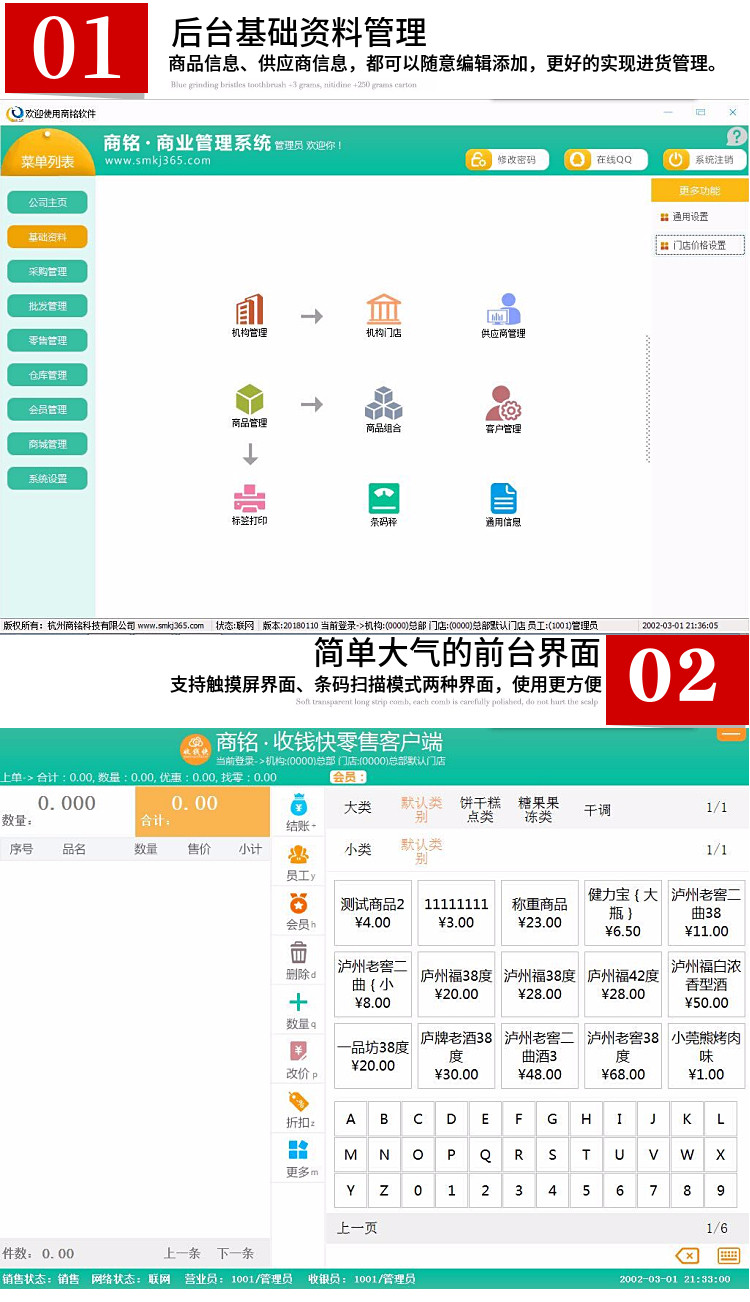
这种灵活多样化的支付体验让商家在用户面前显得更加开放友好,也为他们的经营增添了更多竞争力。想象一下这样的场景:当一位顾客走进一家便利店购物时,他可以在一台智能支付终端上直接用手持设备扫码付款,或是使用现金和银行卡等其他传统方式完成交易过程。所有这些看似复杂的操作背后都得益于聚合支付系统的高效集成能力。
更重要的是,聚合支付系统不仅局限于满足日常消费场景下的需求,在企业级应用中也同样展现出其独特的优势。例如,对于那些需要处理大量订单的企业而言,通过部署一体化的聚合支付平台能够实现自动化结算流程,大幅提高工作效率并降低运营成本。此外,商家还可以利用这一系统收集有价值的数据信息以优化自身管理策略和服务质量。
当然,在享受聚合支付带来便利的同时也不应忽视它的安全性问题。作为商家与银行之间连接桥梁的核心系统之一,必须确保其具备完善的安全防护机制来保障双方的资金安全和信息安全。只有这样,才能真正让这项技术服务于广泛的商业应用场景中而不至于被风险所困扰。
综上所述,聚合支付系统就像一把钥匙,能够打开互联网时代下各种支付方式的大门,为商家提供了一个高效、多样化的解决方案。无论是为了提升顾客体验还是降低运营成本,都将使其成为不可或缺的经营工具。